Товар уничтожен при ЧС: что с НДС и налогом на прибыль
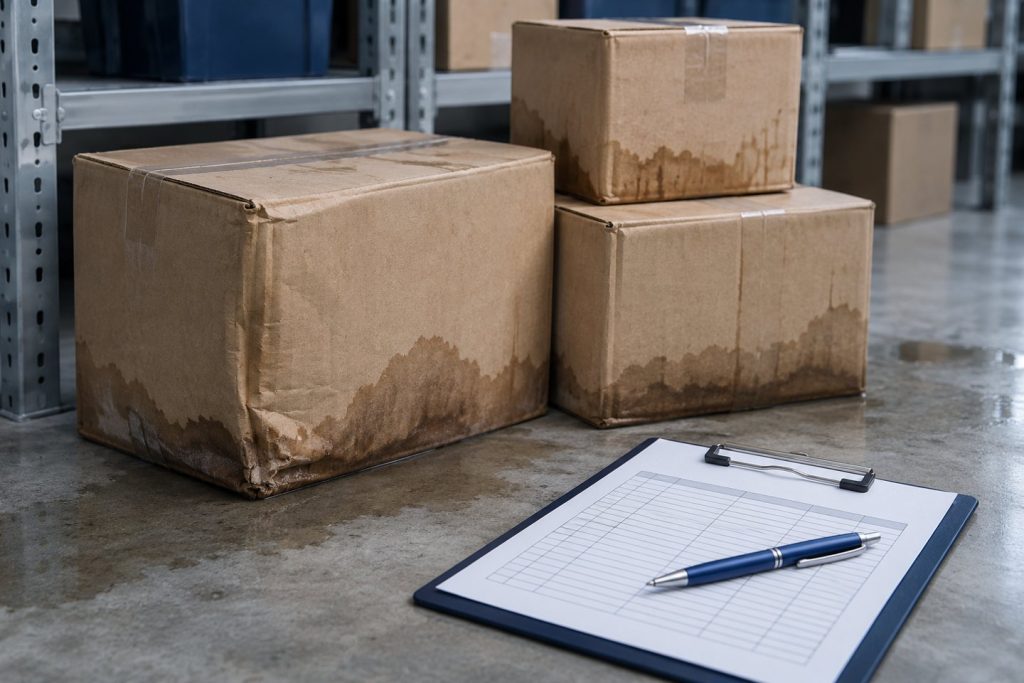
Минфин России в письме от 01.09.2026 № 03-07-11/76470 разъяснил налоговые последствия уничтожения товаров в результате чрезвычайных ситуаций, в том числе атак БПЛА. Разъяснения касаются сразу двух налогов — НДС и налога на прибыль.
НДС при уничтожении товаров начислять не нужно
Объектом обложения НДС признается, в частности, реализация товаров (работ, услуг) на территории РФ (п. 1 ст. 146 НК РФ).
Если имущество выбывает вследствие событий, которые не зависят от воли налогоплательщика, такое выбытие реализацией не является и объекта обложения НДС не возникает.
На это Минфин обращает внимание со ссылкой на п. 10 Постановления Пленума ВАС РФ от 30.05.2014 № 33. К таким ситуациям относятся, например:
- порча;
- бой;
- хищение;
- стихийное бедствие;
- другие подобные события, не зависящие от воли налогоплательщика.
В рассматриваемом письме Минфин распространил этот подход и на товары, уничтоженные в результате чрезвычайных ситуаций, в том числе атак БПЛА.
Следовательно, при списании таких товаров НДС на их стоимость начислять не нужно.
А что с НДС, который ранее приняли к вычету?
Восстанавливать его не нужно.
Минфин сослался на Решение ВАС РФ от 23.10.2006 № 10652/06 и указал, что утрата имущества в результате чрезвычайной ситуации не относится к случаям, когда ранее правомерно принятый к вычету НДС необходимо восстановить.
Поэтому если организация приобрела товар, правомерно приняла входной НДС к вычету, а впоследствии товар был уничтожен вследствие ЧС, ранее заявленный вычет сохраняется.
Что с налогом на прибыль
Согласно п. 2 ст. 265 НК РФ к внереализационным расходам приравниваются потери от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций. Сюда же относятся расходы, связанные с предотвращением или ликвидацией последствий чрезвычайных ситуаций.
При этом должны выполняться общие требования п. 1 ст. 252 НК РФ к признанию расходов.
Следовательно, организация вправе учесть во внереализационных расходах:
- стоимость уничтоженных ТМЦ;
- расходы, непосредственно связанные с ликвидацией последствий чрезвычайной ситуации.
В письме Минфин отдельно отмечает, что к таким расходам относятся и затраты, связанные с ликвидацией последствий атак БПЛА.
В каком периоде признать потери
Убытки, полученные в результате чрезвычайной ситуации, признаются в составе внереализационных расходов того отчетного (налогового) периода, в котором произошел факт уничтожения товарно-материальных ценностей.
То есть ориентироваться следует на дату фактического уничтожения имущества.
А какими документами подтвердить уничтожение имущества?
В обращении, на которое отвечал Минфин, предлагалось обеспечить право на признание стоимости утраченных товаров в расходах на основании актов МЧС России или Следственного комитета РФ.
Однако в своем ответе Минфин не установил специального перечня подтверждающих документов. Ведомство сослалось на общее правило п. 1 ст. 252 НК РФ: учитываемые при налогообложении расходы должны соответствовать установленным этой нормой требованиям.
Поэтому нельзя сделать вывод, что для признания расходов обязательно требуется именно акт МЧС или Следственного комитета.
Организации необходимо иметь документы, которые в совокупности позволяют подтвердить:
- наличие имущества до происшествия;
- факт его уничтожения или повреждения;
- причину утраты;
- связь потерь с чрезвычайным событием;
- количество и стоимость уничтоженного имущества.
Какие документы лучше собрать
Конкретный комплект будет зависеть от обстоятельств происшествия. Это могут быть:
- документы МЧС, полиции, Следственного комитета и иных компетентных органов;
- документы органов государственной или муниципальной власти, фиксирующие последствия происшествия;
- акты обследования;
- результаты инвентаризации;
- внутренний акт комиссии об уничтожении или повреждении имущества;
- приказ руководителя о списании;
- документы складского и бухгалтерского учета, подтверждающие наличие и стоимость имущества;
- фото- и видеоматериалы;
- документы на вывоз, демонтаж, утилизацию поврежденного имущества;
- договоры, акты и платежные документы по расходам на ликвидацию последствий ЧС.
Чем существеннее сумма потерь, тем важнее иметь не только внутренние документы организации, но и внешнее подтверждение обстоятельств происшествия.
Не забываем про инвентаризацию
После чрезвычайного происшествия необходимо установить фактический размер потерь. По результатам инвентаризации следует определить:
- какие ТМЦ уничтожены полностью;
- какие повреждены;
- какое количество имущества утрачено;
- какова его учетная стоимость;
- осталось ли имущество, пригодное для дальнейшего использования или реализации.
Если часть имущества сохранилась, списывать в расходы стоимость всей партии только на основании самого факта чрезвычайной ситуации нельзя. Размер потерь должен соответствовать фактически утраченному имуществу.
Практический алгоритм для бухгалтера
- Зафиксировать обстоятельства происшествия и по возможности получить документы компетентных органов.
- Провести инвентаризацию и установить фактический размер потерь.
- Оформить внутренние документы об уничтожении или повреждении имущества.
- Оформить решение руководителя о списании.
- Сохранить документы, подтверждающие первоначальную стоимость уничтоженных ТМЦ.
- Отдельно собрать документы по расходам на ликвидацию последствий ЧС.
Коротко о главном
Таким образом, если товар действительно уничтожен вследствие обстоятельств, не зависящих от воли налогоплательщика, НДС при выбытии не начисляется, ранее принятый вычет НДС не восстанавливаем, а стоимость утраченного имущества может быть учтена при расчете налога на прибыль.
Факт уничтожения имущества, размер потерь и связь утраты с чрезвычайным событием необходимо документально подтвердить.